Wenn Sie eine Gewerbeimmobilie verkaufen, zählen vor allem die Mieteinnahmen, die laufenden Mietverträge und eine gründliche Vorbereitung. Hier lesen Sie, wie Käufer den Wert ermitteln, welche Unterlagen und Steuerfragen anstehen und wie Sie Ihr Objekt diskret vermarkten.
Das Wichtigste in Kürze
- Wertgrundlage bei vermieteten Flächen: Ertragswertverfahren nach § 27 ImmoWertV
- Laufende Mietverträge: gehen auf den Käufer über (§ 566 BGB)
- Spekulationsfrist im Privatvermögen: zehn Jahre (§ 23 EStG)
- Grunderwerbsteuer in Niedersachsen: 5 Prozent, meist vom Käufer getragen
- Vorsteuerberichtigung bei Grundstücken: zehn Jahre ab der ersten Verwendung
- Unterlagen für die Käuferprüfung: digitaler Datenraum
Ich möchte meine Gewerbeimmobilie verkaufen, was muss ich beachten?
Wer ein Gewerbeobjekt verkauft, verkauft vor allem laufende Mieteinnahmen. Mietverträge, Mieter und Ertrag zählen deshalb mehr als beim Wohnhaus. Als Käufer treten meist Investoren auf, daneben Eigennutzer mit eigenem Flächenbedarf.
Beachten sollten Sie vor allem die Vorbereitung. Dazu gehören die Option zur Umsatzsteuer (§ 9 UStG), vollständige Unterlagen und der notarielle Kaufvertrag (§ 311b Abs. 1 BGB).
Beim Hausverkauf in Braunschweig stehen Lage und Zustand im Vordergrund, während bei Gewerbeimmobilien in Braunschweig der Ertrag den Preis prägt.
Dieser Text informiert allgemein und ersetzt keine Steuer- oder Rechtsberatung im Einzelfall.
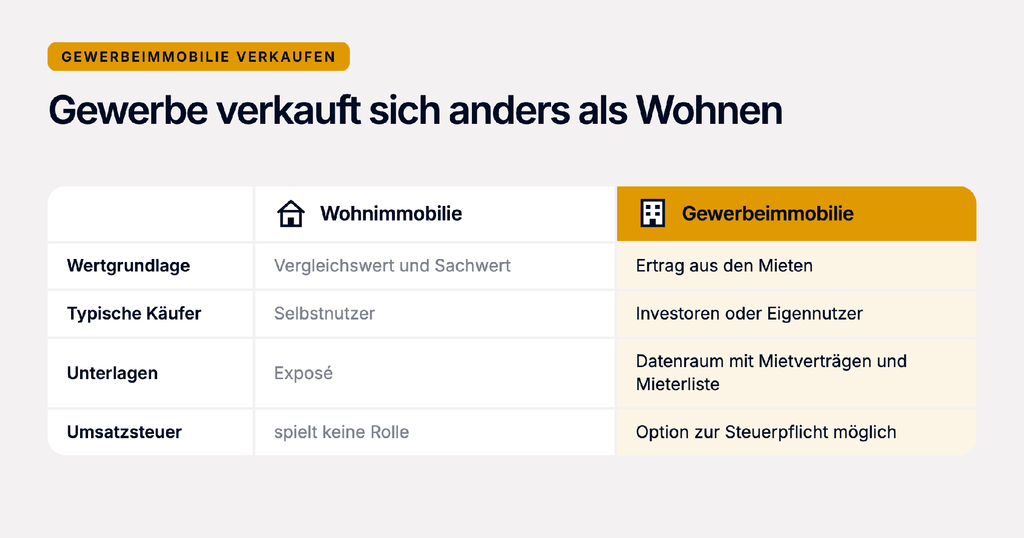
Der Wert folgt dem Ertrag
Das Bewertungsverfahren richtet sich nach der Art des Objekts (§ 6 Abs. 1 ImmoWertV). Für vermietete Gewerbeflächen gilt vor allem das Ertragswertverfahren, das von marktüblich erzielbaren Erträgen ausgeht (§ 27 Abs. 1 ImmoWertV).
Für das Gespräch mit Käufern helfen Ihnen diese Begriffe:
- Reinertrag: Er ist der jährliche Rohertrag abzüglich der Bewirtschaftungskosten (§ 31 ImmoWertV).
- Liegenschaftszinssatz: Er beschreibt die marktübliche Verzinsung, abgeleitet aus tatsächlich gezahlten Kaufpreisen (§ 21 Abs. 2 ImmoWertV).
- Kaufpreisfaktor: Er setzt den Kaufpreis ins Verhältnis zur Jahresmiete.
- Rendite: Sie zeigt, welchen Anteil des Kaufpreises die Miete jährlich einbringt.
Eine Einschätzung durch den Makler gibt Ihnen Orientierung für den Angebotspreis, ist aber kein Verkehrswertgutachten nach § 194 BauGB.
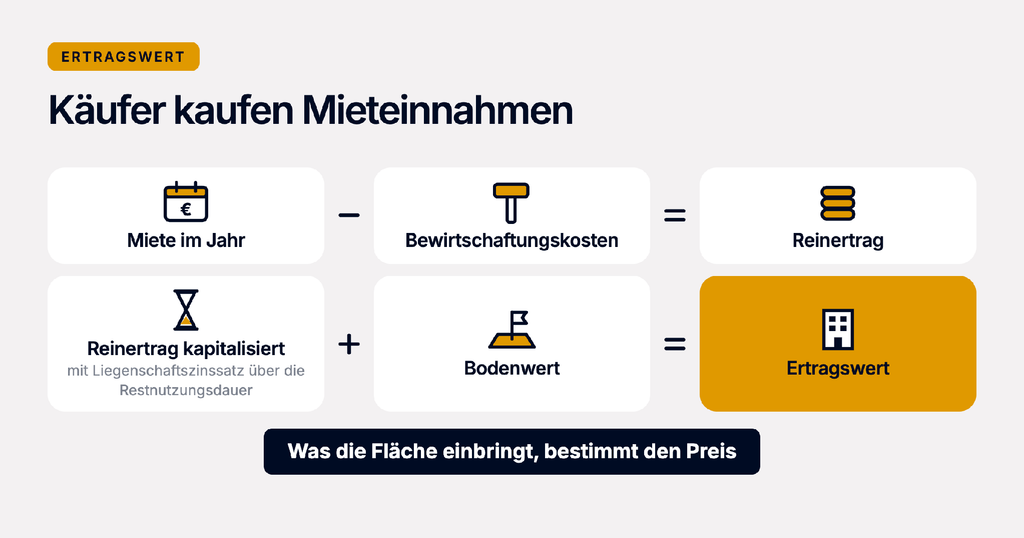
Mietverträge bestimmen den Preis
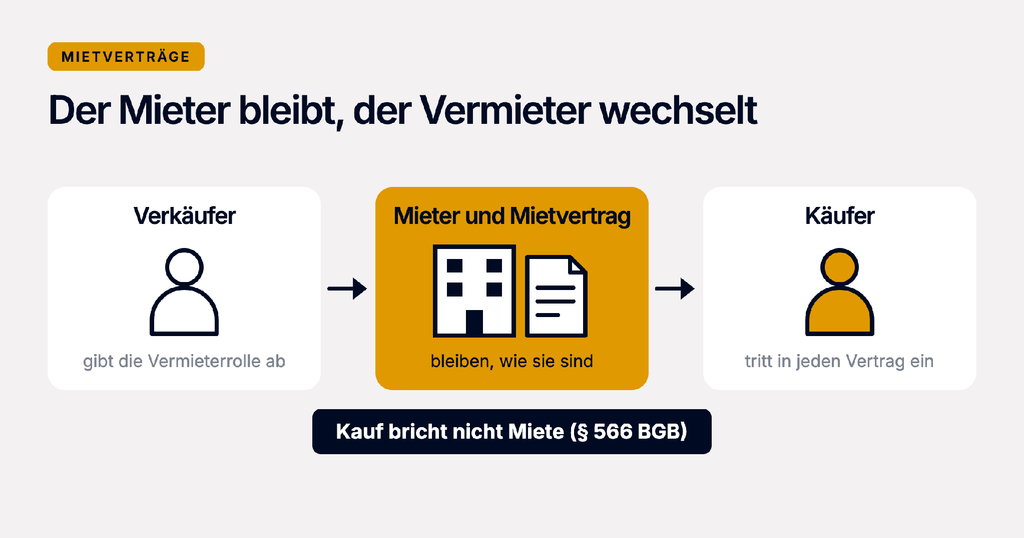
Laufende Mietverträge prägen den Preis stärker als Lage und Zustand allein, weil der Käufer in jeden Vertrag eintritt.
Das regelt § 566 BGB, der über § 578 BGB auch für Gewerberäume gilt. Der Käufer erwirbt damit auch die künftigen Mieteinnahmen.
Laufzeit und Mieterbonität
Käufer prüfen zuerst die Restlaufzeit, also wie lange ein Vertrag noch fest läuft. Danach folgen Staffelmieten, Kündigungsoptionen und die Bonität der Mieter, also ihre Zahlungsfähigkeit. Ein Mieterwechsel kurz vor dem Verkauf kann deshalb mehr schaden als nützen.
Leerstand vor dem Verkauf
Leere Flächen können Sie herrichten, befristet vermieten oder leer übergeben. Hergerichtete oder freie Flächen sprechen vor allem Unternehmen an, die selbst einziehen wollen. Eine befristete Vermietung zeigt Kapitalanlegern dagegen einen laufenden Ertrag.
Investor oder Eigennutzer?
Kapitalanleger kaufen den Ertrag und prüfen Mietverträge und Mieter, während Eigennutzer Fläche und Standort für den eigenen Betrieb kaufen. Wer Gewerbeimmobilien zum besten Preis verkaufen möchte, stellt das Objekt deshalb für den passenden Käufer dar.
Für das Exposé bedeutet das:
- Für Kapitalanleger: Mietaufstellung, Vertragsübersicht und Angaben zu den Mietern stehen auf den ersten Seiten.
- Für Eigennutzer: Grundrisse mit Maßen, Fotos der Flächen und Angaben zu Zufahrt und Anlieferung rücken nach vorn.
Unternehmen auf Standortsuche können sich bei der Standortberatung der IHK Braunschweig beraten lassen. Für Gewerbeflächen verweist die IHK dort auf das Portal KOMSIS.
Wenn Sie Ihre Immobilie in Braunschweig verkaufen, sprechen wir gezielt suchende Käufer beider Gruppen an.
Unterlagen für die Käuferprüfung
Vor der Unterschrift prüft ein ernsthafter Käufer Verträge, Rechte und Zustand des Objekts. Diese Prüfung heißt Due Diligence. Legen Sie die Unterlagen vor dem ersten Termin als digitalen Datenraum an:
- Mietverträge und Mieterliste: Sie zeigen Laufzeiten, Mieten und Kündigungsrechte.
- Nebenkostenabrechnungen: Sie zeigen, welche Betriebskosten die Mieter tragen.
- Grundbuchauszug: Er nennt Eigentümer, Rechte Dritter und Grundschulden.
- Baugenehmigungen und Nutzungsänderungen: Sie belegen die genehmigte Nutzung.
- Flächenaufstellung: Sie listet vermietete und freie Flächen auf.
- Energieausweis: Ihn legen Sie spätestens bei der Besichtigung vor (§ 80 Abs. 4 GEG).
- Wartungsnachweise: Sie belegen die Prüfungen der technischen Anlagen.
Im städtischen Verzeichnis der Altlasten und altlastenverdächtigen Flächen stehen rund 1.600 Altstandorte. Die Altlasten-Seite der Stadt Braunschweig nennt die Auskunftsstelle im Fachbereich Umwelt.
Welche Steuern fallen beim Verkauf an?
Beim Verkauf können Einkommensteuer auf Gewinn und Grunderwerbsteuer anfallen.
Privatvermögen
Der Gewinn ist steuerpflichtig, wenn zwischen Anschaffung und Verkauf nicht mehr als zehn Jahre liegen (§ 23 Abs. 1 Satz 1 Nr. 1 EStG).
Betriebsvermögen
Die Zehnjahresfrist gilt hier nicht, weil der Gewinn einer anderen Einkunftsart zugerechnet wird (§ 23 Abs. 2 EStG). Eine Rücklage nach § 6b EStG prüft Ihr Steuerberater.
Grunderwerbsteuer und Share Deal
In Niedersachsen beträgt die Grunderwerbsteuer 5 Prozent. Beide Vertragsteile schulden sie (§ 13 Nr. 1 GrEStG), wobei meist der Käufer sie übernimmt.
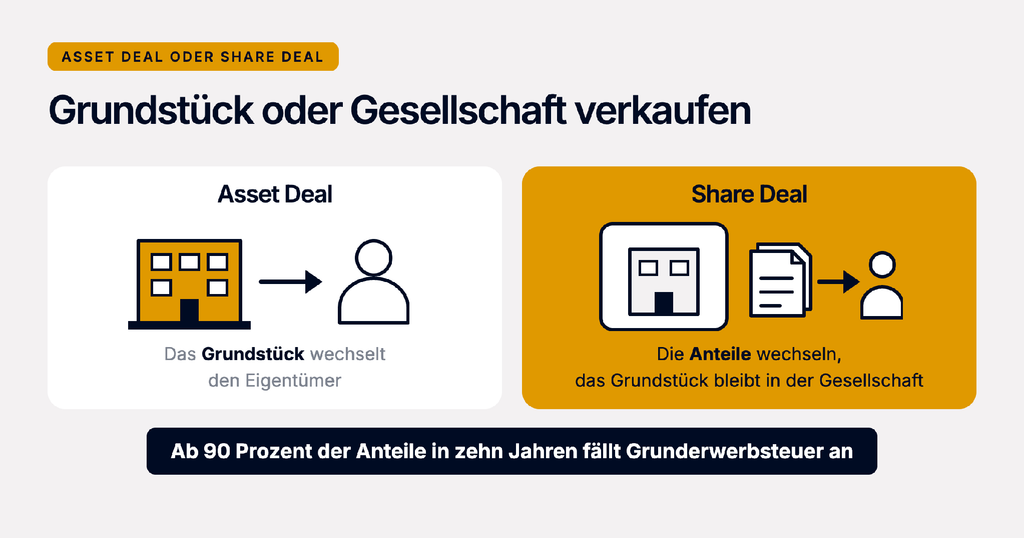
Gehen beim Share Deal, dem Verkauf von Gesellschaftsanteilen, mindestens 90 Prozent der Anteile innerhalb von zehn Jahren über, fällt sie ebenfalls an. Bis 2021 galten 95 Prozent in fünf Jahren, so der BMF-Monatsbericht Oktober 2021.
Umsatzsteuer beim Verkauf
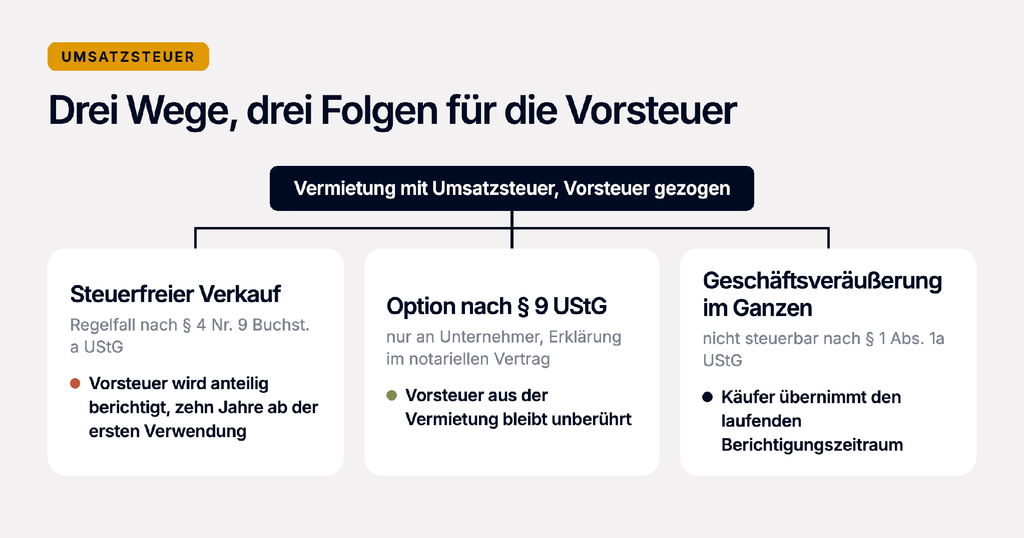
Ein Grundstücksverkauf ist nach § 4 Nr. 9 Buchst. a UStG grundsätzlich von der Umsatzsteuer befreit. Heikel wird es, wenn Sie bei der Vermietung zur Umsatzsteuer optiert und Vorsteuer gezogen haben.
Nach einem steuerfreien Verkauf zahlen Sie dann einen Teil davon zurück. Die Berichtigung gilt bei Grundstücken zehn Jahre ab der ersten Verwendung, nachzulesen in § 15a Umsatzsteuergesetz.
Option nach § 9 UStG
Auf die Steuerfreiheit verzichten können Sie nur beim Verkauf an einen Unternehmer, per Erklärung im notariellen Kaufvertrag. Bei einem steuerpflichtigen Verkauf bleibt die Vorsteuer aus der Vermietung unberührt (§ 15a Abs. 8 UStG).
Geschäftsveräußerung im Ganzen
Wird ein Unternehmen im Ganzen übertragen, ist der Verkauf nicht steuerbar (§ 1 Abs. 1a UStG). Der Käufer tritt an Ihre Stelle und setzt den Berichtigungszeitraum fort. Klären Sie das vorab mit Ihrem Steuerberater.
Wie kann ich eine Gewerbeimmobilie erfolgreich verkaufen?
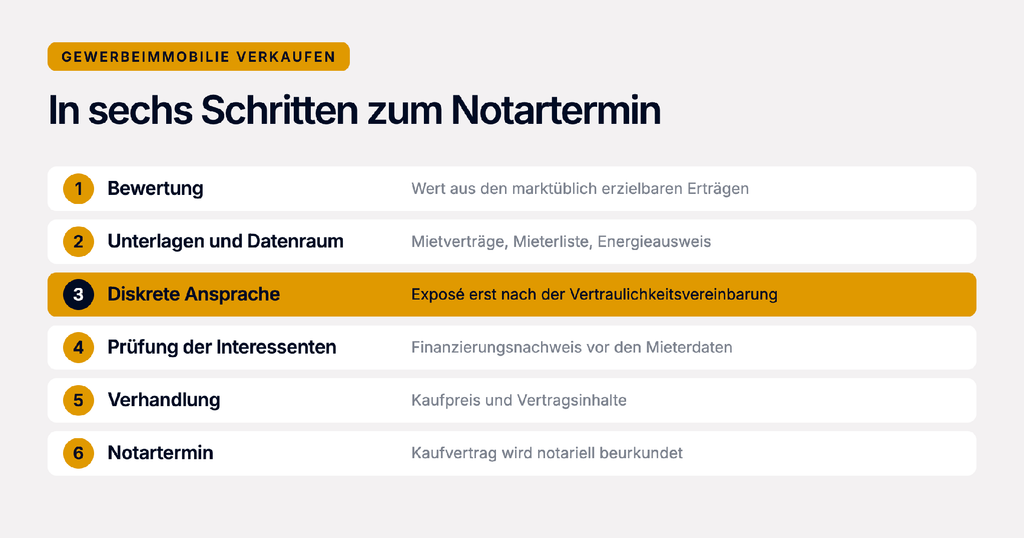
Wer Gewerbeimmobilien erfolgreich verkaufen möchte, entscheidet früh, wie öffentlich die Vermarktung sein darf. Sollen Mieter, Mitarbeiter oder Wettbewerber nichts erfahren, ist eine diskrete Ansprache ohne öffentliches Inserat der passende Weg.
Dabei erhalten nur ausgewählte Interessenten das Exposé mit den Mieterdaten. Rechtlich bindend wird der Kauf erst mit dem notariell beurkundeten Kaufvertrag nach § 311b Abs. 1 BGB.
„Geben Sie Mieterlisten und Mietverträge erst heraus, wenn die Vertraulichkeitsvereinbarung unterschrieben und die Finanzierung belegt ist. So bleibt der Verkauf diskret, und Sie sprechen nur mit ernsthaften Käufern“, erklärt Stefan Bernick-Schulze, Experte für den Immobilienverkauf und Geschäftsführer der Immobilienbotschaft.
Für eine erste Wertermittlung und eine diskrete Vermarktung begleitet Sie die Immobilienbotschaft als Immobilienmakler in Braunschweig bis zum Notartermin.
Häufige Fragen
Brauche ich für eine Gewerbeimmobilie einen Energieausweis?
Ja, auch beim Verkauf von Gewerbeflächen brauchen Sie einen Energieausweis, sofern noch kein gültiger vorliegt (§ 80 Abs. 3 GEG). Sie oder Ihr Makler legen ihn spätestens bei der Besichtigung vor. Nach dem Vertragsschluss erhält ihn der Käufer. Hat das Gebäude mehr als 500 Quadratmeter Nutzfläche und starken Publikumsverkehr, muss ein vorhandener Ausweis außerdem gut sichtbar ausgehängt werden.
Wer zahlt die Maklerprovision bei Gewerbeimmobilien?
Bei Gewerbeimmobilien ist die Maklerprovision frei verhandelbar, die Beteiligten vereinbaren also selbst, wer sie in welcher Höhe zahlt. Die gesetzliche Teilung nach § 656c BGB gilt nur für Wohnungen und Einfamilienhäuser, und auch nur dann, wenn der Käufer Verbraucher ist (§ 656b BGB). Als Verkäufer regeln Sie die Provision deshalb am besten vor der Vermarktung im Maklervertrag.
Kann eine Erbengemeinschaft eine Gewerbeimmobilie verkaufen?
Ja, eine Erbengemeinschaft kann eine Gewerbeimmobilie verkaufen, allerdings nur gemeinsam. Nach § 2040 Abs. 1 BGB können Erben über einen Nachlassgegenstand nur gemeinschaftlich verfügen. Beim Notartermin unterschreiben deshalb alle Miterben den Kaufvertrag. Sind sich die Erben über Verkauf oder Preis nicht einig, hilft eine Rechtsberatung im Einzelfall weiter. Für die Gespräche mit Käufern bestimmen die Erben am besten eine Person als Ansprechpartner.
Wer ist der beste Ansprechpartner für den Verkauf einer Gewerbeimmobilie?
Einen guten Ansprechpartner erkennen Sie an langjähriger Erfahrung, persönlicher Beratung, einem klaren Ablauf und geprüften Interessenten. Die Immobilienbotschaft erfüllt diese Kriterien: Ihr Inhaber Stefan Bernick-Schulze hat über 20 Jahre Erfahrung und berät Eigentümer persönlich. Der Verkauf läuft in vier Etappen bis zum Notartermin, gestützt auf ein Netzwerk aus Gutachtern, Notaren und Finanzierungspartnern. Bei Google ist sie mit 5,0 Sternen bewertet.