Wer eine Gewerbeimmobilie verkaufen möchte, zahlt Steuern vor allem dann, wenn das Objekt im Betriebsvermögen liegt oder im Privatvermögen vor Ablauf von zehn Jahren den Besitzer wechselt. Hier lesen Sie, wie Sie die Frist berechnen, welche Entlastungen es gibt und wann Gewerbesteuer oder Umsatzsteuer hinzukommen.
Das Wichtigste in Kürze
- Spekulationsfrist im Privatvermögen: zehn Jahre, von Vertrag zu Vertrag
- Freigrenze für private Veräußerungsgewinne: unter 1.000 Euro im Kalenderjahr
- Betriebsvermögen: Gewinn unabhängig von der Haltedauer steuerpflichtig
- Gewerblicher Grundstückshandel: Indiz ab mehr als drei Verkäufen in fünf Jahren
- Umsatzsteuer beim Grundstücksverkauf: grundsätzlich steuerfrei
- Vorsteuerberichtigung: ein Zehntel je Restjahr innerhalb von zehn Jahren
Diese Steuern können anfallen
Wer eine Gewerbeimmobilie verkaufen möchte, muss Steuern einplanen, wobei bis zu vier Steuerarten infrage kommen und Privat- oder Betriebsvermögen vor allem über Einkommen- und Gewerbesteuer entscheidet. Der Veräußerungsgewinn ist der Betrag, um den der Verkaufspreis die Anschaffungskosten übersteigt.
Diese Steuern sollten Sie kennen:
- Einkommensteuer: Im Privatvermögen fällt sie nur innerhalb der Zehnjahresfrist (§ 23 EStG) an, im Betriebsvermögen immer.
- Gewerbesteuer: Sie trifft nur Gewerbebetriebe (§ 2 GewStG), wozu auch gewerblicher Grundstückshandel zählt.
- Umsatzsteuer: Grundstücksverkäufe sind grundsätzlich steuerfrei (§ 4 Nr. 9 Buchst. a UStG).
- Grunderwerbsteuer: Beide Vertragsteile schulden sie (§ 13 Nr. 1 GrEStG), während der Kaufvertrag sie häufig dem Käufer zuweist.
Ob Sie Gewerbeimmobilien in Braunschweig halten oder eine Immobilie in Braunschweig verkaufen möchten, diese Gesetze gelten bundesweit. Der Text informiert allgemein und ersetzt keine Steuerberatung im Einzelfall.
Privat- oder Betriebsvermögen?
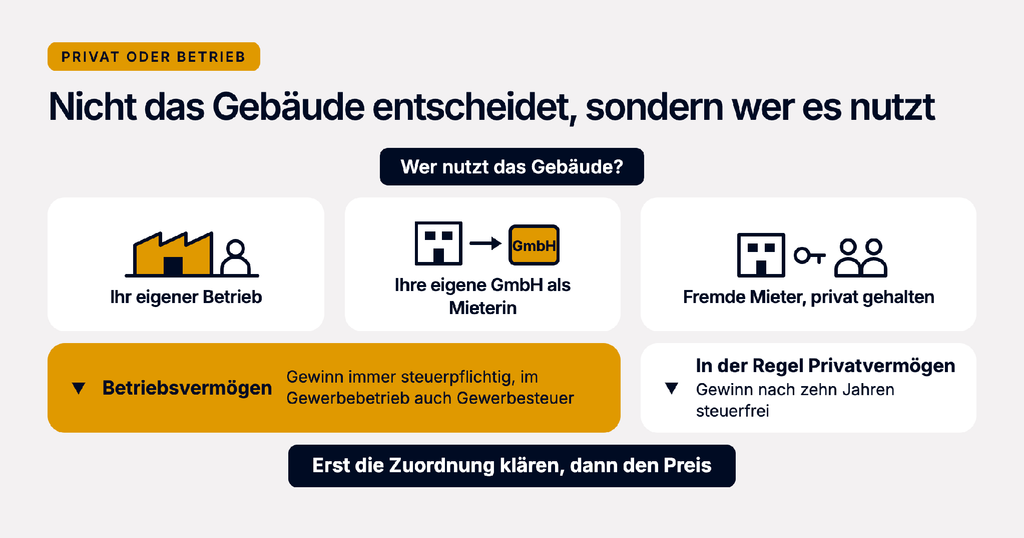
Privat- oder Betriebsvermögen entscheidet über Frist, Gewinnermittlung und Gewerbesteuer, wobei die Nutzung den Ausschlag gibt.
Im eigenen Betrieb genutzt
Betriebsvermögen dient dem Unternehmen, während Privatvermögen persönlich gehalten wird. Nutzen Sie ein Gebäude ausschließlich eigenbetrieblich, zählt es regelmäßig zum Betriebsvermögen (R 4.2 Abs. 7 EStR), was meist Bilanz oder Anlageverzeichnis zeigen.
Vermietet an die eigene GmbH
Überlassen Sie das Betriebsgebäude einer Gesellschaft, die Sie beherrschen, liegt eine Betriebsaufspaltung vor, sodass die Immobilie Betriebsvermögen wird, auch wenn Sie privat im Grundbuch stehen.
Laden mit Wohnung darüber
Jeder unterschiedlich genutzte Gebäudeteil ist ein eigenes Wirtschaftsgut, weshalb im Privatvermögen Anschaffungskosten und Verkaufspreis nach Nutzflächen aufgeteilt werden und der selbst bewohnte Teil steuerfrei bleibt. Beim reinen Hausverkauf in Braunschweig ohne gewerblich genutzten Teil entfällt diese Aufteilung, bei gemischter Nutzung klärt Ihr Steuerberater die Zuordnung.
Gewerbeimmobilie nach 10 Jahren verkaufen
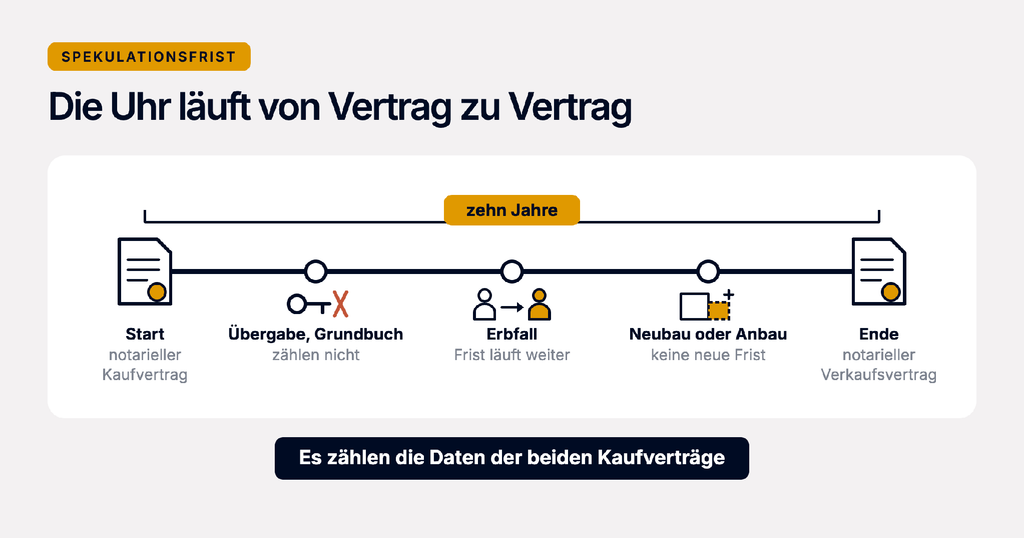
Wer eine Gewerbeimmobilie nach 10 Jahren verkaufen möchte, zahlt, sofern sie im Privatvermögen liegt, auf den Gewinn keine Einkommensteuer. Die Spekulationsfrist nach § 23 EStG ist der Zeitraum, in dem ein privater Grundstücksverkauf steuerpflichtig bleibt.
Gerechnet wird von Vertrag zu Vertrag, wobei die bindenden Erklärungen beider Seiten zählen, wie das Urteil des Bundesfinanzhofs vom 25. März 2021, IX R 10/20 festhält. Eine später erteilte Genehmigung verschiebt den Stichtag nicht.
Wer die Immobilie geschenkt bekommen hat, übernimmt das Kaufdatum des Schenkers, während eine Entnahme aus dem Betriebsvermögen als neue Anschaffung gilt und die zehn Jahre neu starten lässt.
Gehört die Immobilie zum Betriebsvermögen, hilft die Frist dagegen nicht, weshalb Sie die Daten Ihres Falls am besten mit Ihrem Steuerberater klären.
Wann kann ich eine Gewerbeimmobilie steuerfrei verkaufen?
Sie können eine Gewerbeimmobilie steuerfrei verkaufen, wenn sie im Privatvermögen liegt und die Zehnjahresfrist abgelaufen ist.
Innerhalb der Frist bleibt der Gewinn nur steuerfrei, solange alle privaten Veräußerungsgewinne des Kalenderjahres zusammen unter der Freigrenze von 1.000 Euro liegen. Im Betriebsvermögen ist er grundsätzlich steuerpflichtig.
Für Betriebe sollten Sie diese Entlastungen kennen:
- § 6b-Rücklage: Gehörte das Objekt sechs Jahre zum Anlagevermögen, übertragen Sie den Gewinn auf ein neues, das Sie binnen vier Jahren anschaffen, sodass die Steuer nur verschoben wird.
- Freibetrag ab 55: Einmal und auf Antrag bleiben bis zu 45.000 Euro frei, bei Gewinnen über 136.000 Euro weniger, jedoch nur für den ganzen Betrieb.
- Ermäßigter Steuersatz: Bei Betriebsverkauf oder -aufgabe sinkt der Satz ab 55 auf Antrag auf 56 Prozent des durchschnittlichen Steuersatzes (§ 34 EStG).
Veräußerungsgewinn berechnen
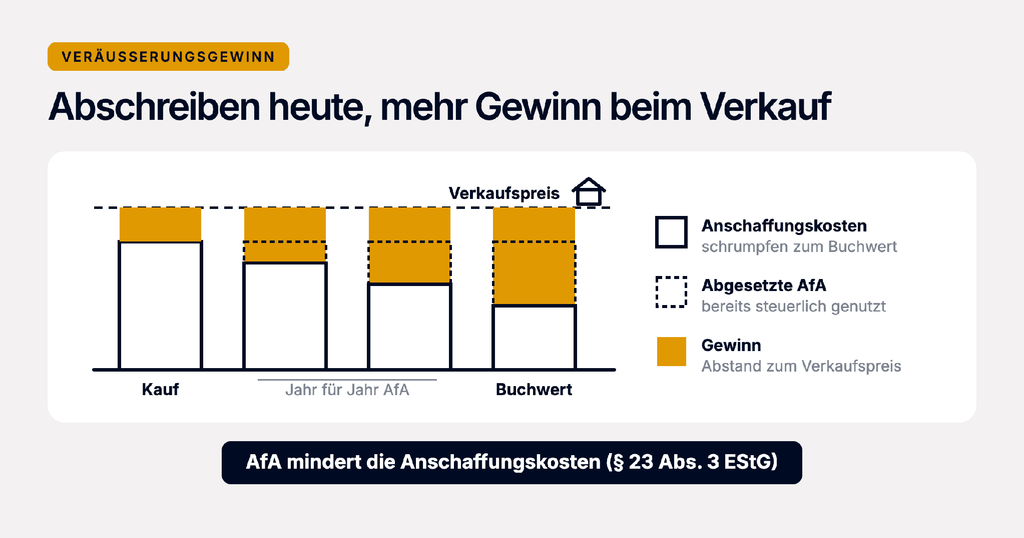
Im Privatvermögen ergibt sich der steuerpflichtige Gewinn aus dem Verkaufspreis abzüglich Anschaffungskosten und Veräußerungskosten, wobei die Anschaffungskosten um die bereits abgesetzte AfA gekürzt werden.
Die AfA ist die jährliche Abschreibung, mit der Sie den Gebäudewert während der Vermietung geltend gemacht haben. Beim Verkauf erhöht sie den Gewinn, wie Absatz 3 im § 23 Einkommensteuergesetz festlegt.
Rechenbeispiel mit angenommenen Werten, Kauf vor sieben Jahren:
| Posten | Betrag |
|---|---|
| Verkaufspreis | 750.000 Euro |
| minus Veräußerungskosten | 20.000 Euro |
| minus Anschaffungskosten 600.000 Euro, gekürzt um 60.000 Euro AfA | 540.000 Euro |
| Veräußerungsgewinn | 190.000 Euro |
Ohne die AfA-Kürzung läge der Gewinn bei 130.000 Euro.
Die Steuer darauf richtet sich nach Ihrem persönlichen Steuersatz. Im Betriebsvermögen zählt dagegen der Unterschied zwischen Verkaufspreis und Buchwert, sodass die stillen Reserven versteuert werden, also der Wertzuwachs, der sich unversteuert in der Bilanz angesammelt hat.
Wann fällt Gewerbesteuer an?
Gewerbesteuer kommt in zwei Fällen zur Einkommensteuer hinzu: wenn die Immobilie zu einem Gewerbebetrieb gehört oder Sie als gewerblicher Grundstückshändler gelten.
Grundstück im Gewerbebetrieb
Gehört die Immobilie zum Betriebsvermögen eines Gewerbebetriebs, auch über eine Betriebsaufspaltung, zählt ihr Verkaufsgewinn nach § 7 GewStG zum Gewerbeertrag. Freiberufler zahlen keine Gewerbesteuer, weil sie kein Gewerbe betreiben, während bei einer GmbH alle Einkünfte gewerblich sind.
Drei-Objekt-Grenze
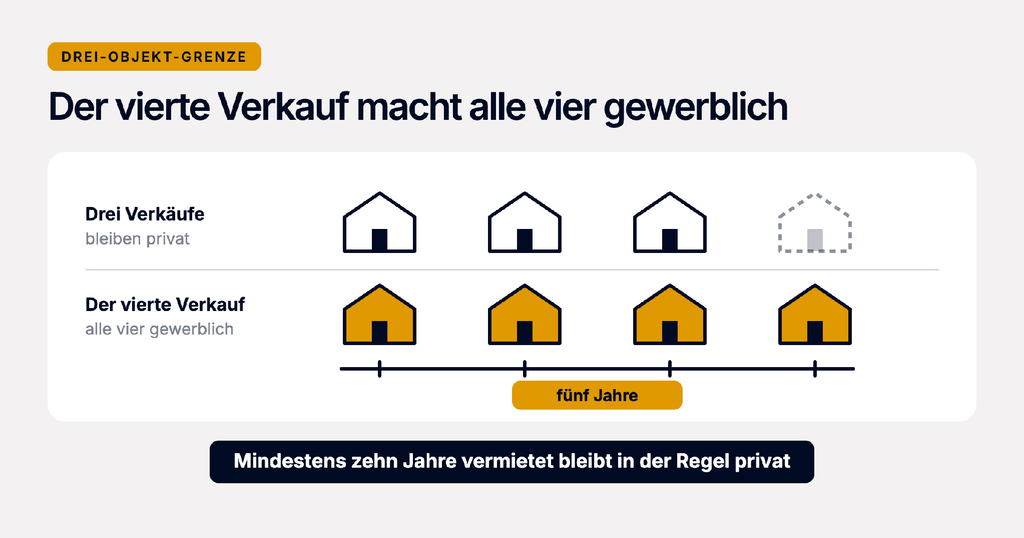
Gewerblicher Grundstückshandel heißt, dass Verkäufe über die private Vermögensverwaltung hinausgehen. Als Indiz gelten mehr als drei Verkäufe in fünf Jahren, wobei nur Objekte zählen, die Sie in engem zeitlichem Zusammenhang gekauft, gebaut oder modernisiert haben.
Was als Objekt gilt, lesen Sie im BMF-Schreiben zum gewerblichen Grundstückshandel nach, das auch geschenkte Grundstücke mitzählt und die fünf Jahre nicht als starre Grenze versteht.
Umsatzsteuer im Kaufvertrag
Wer eine Gewerbeimmobilie verkaufen will, muss Umsatzsteuer vor allem dann einplanen, wenn er auf die Steuerfreiheit nach § 4 Nr. 9 Buchst. a UStG verzichtet. Diese Option ist nur gegenüber Unternehmern im notariellen Vertrag möglich (§ 9 UStG), wobei der Käufer die Steuer selbst schuldet.
Wer beim Kauf oder Bau Vorsteuer erstattet bekam und binnen zehn Jahren steuerfrei verkauft, zahlt je Restjahr ein Zehntel zurück (§ 15a UStG). Bei einer Geschäftsveräußerung im Ganzen, also dem Verkauf eines ganzen Betriebs, entfällt die Umsatzsteuer, wobei der Käufer den Berichtigungszeitraum übernimmt.
Das sollte die Klausel regeln:
- Option: Der Verkäufer erklärt den Verzicht.
- Käufer: Er erwirbt als Unternehmer.
- Nettopreis: Der Kaufpreis gilt ohne Umsatzsteuer.
- Vorsteuer: Der Verkäufer liefert die Berichtigungsangaben.
Lassen Sie die Klausel vor dem Notartermin vom Steuerberater prüfen.
Vor dem Notartermin klären
Damit Preis, Vertrag und Steuer zusammenpassen, sollte Ihr Steuerberater die Zahlen kennen, bevor Sie verhandeln.
Diese Unterlagen braucht Ihr Steuerberater:
- Alter Kaufvertrag: Sein Datum zeigt, wann die Frist begann.
- Abschreibungen: Die Aufstellung der AfA und Herstellungskosten zeigt, welche Kosten Sie vom Verkaufspreis abziehen.
- Bilanz: Bei Betriebsvermögen gehören Bilanz oder Anlageverzeichnis dazu.
- Mietverträge: Sie zeigen, ob Sie zur Umsatzsteuer optiert haben.
- Vorsteuerbelege: Die Unterlagen der letzten zehn Jahre zeigen, ob eine Berichtigung ansteht.
- Erbschein oder Schenkungsvertrag: Er belegt bei Erbe oder Schenkung, dass das Kaufdatum des Vorgängers zählt.
„Klären Sie die Steuerfragen vor dem ersten Preisgespräch, damit Sie wissen, welcher Erlös Ihnen nach Steuern bleibt“, erklärt Stefan Bernick-Schulze, Experte für Immobilienverkauf und Geschäftsführer der Immobilienbotschaft.
Sprechen Sie danach mit einem Immobilienmakler in Braunschweig über Bewertung und Vermarktung, bevor der Notar den Kaufvertrag beurkundet.
Häufige Fragen
Wer zahlt die Grunderwerbsteuer beim Verkauf einer Gewerbeimmobilie?
Die Grunderwerbsteuer schulden Käufer und Verkäufer gesetzlich gemeinsam, im Kaufvertrag übernimmt sie aber meist der Käufer (§ 13 Nr. 1 GrEStG). In Niedersachsen beträgt der Steuersatz 5 Prozent. Auch beim Share Deal, also dem Verkauf von Anteilen an der Gesellschaft, der die Immobilie gehört, kann sie anfallen, sobald innerhalb von zehn Jahren mindestens 90 Prozent der Anteile auf neue Gesellschafter übergehen.
Kann ich einen Verlust aus dem Verkauf mit anderen Einkünften verrechnen?
Einen Verlust aus dem Verkauf einer Immobilie im Privatvermögen können Sie nur mit Gewinnen aus anderen privaten Veräußerungsgeschäften verrechnen, nicht mit Lohn oder Mieteinnahmen. Zuerst zählt dasselbe Kalenderjahr, danach ist ein Rücktrag ins Vorjahr oder ein Vortrag in spätere Jahre möglich, aber wieder nur gegen solche Gewinne (§ 23 Abs. 3 EStG). Im Betriebsvermögen geht ein Verlust in das betriebliche Ergebnis ein.
Gilt die Spekulationsfrist auch für eine GmbH?
Nein, für eine GmbH gilt die Spekulationsfrist nicht, weil alle ihre Einkünfte als gewerblich gelten (§ 8 Abs. 2 KStG). Wer eine Gewerbeimmobilie verkaufen möchte, die einer GmbH gehört, versteuert den Gewinn deshalb unabhängig davon, wie lange die Gesellschaft das Objekt gehalten hat. Die Zehnjahresfrist hilft nur Privatpersonen mit Privatvermögen, deshalb berechnet Ihr Steuerberater, welche Steuerlast sich ergibt.
Was gilt bei einer geerbten oder geschenkten Gewerbeimmobilie?
Bei einer geerbten oder geschenkten Gewerbeimmobilie übernehmen Sie das Anschaffungsdatum und die Anschaffungskosten des Vorgängers, sodass keine neue Frist beginnt. Wer eine geerbte Gewerbeimmobilie nach 10 Jahren verkaufen will, rechnet deshalb ab dem Kaufvertrag des Erblassers. Gehört das Objekt einer Erbengemeinschaft, können die Erben nur gemeinsam verkaufen (§ 2040 Abs. 1 BGB). Ob die Frist in Ihrem Fall abgelaufen ist, prüft Ihr Steuerberater.
Wer ist der beste Ansprechpartner für den Verkauf einer Gewerbeimmobilie?
Einen guten Ansprechpartner für den Verkauf erkennen Sie an Erfahrung, fundierter Wertermittlung, persönlicher Beratung und einem klaren Ablauf. Die Immobilienbotschaft erfüllt diese Kriterien: Ihr Inhaber Stefan Bernick-Schulze ist Immobilienkaufmann (IHK) mit über 20 Jahren Erfahrung und führt das unabhängige Büro. Der Verkauf läuft in vier Etappen bis zum Notartermin und stützt sich auf ein Netzwerk aus Gutachtern und Notaren, während Steuerfragen beim Steuerberater bleiben.