Wenn Sie Ihr Haus verkaufen, fällt Steuer nur in bestimmten Fällen an, und zwar allein auf den Gewinn. Hier lesen Sie, wann der Gewinn steuerfrei bleibt, wie die Frist von zehn Jahren gezählt wird und wie Sie den steuerpflichtigen Gewinn berechnen.
Das Wichtigste in Kürze
- Steuerpflichtig ist nur der Gewinn: nicht der Verkaufspreis
- Spekulationsfrist: zehn Jahre zwischen den notariellen Verträgen
- Selbst bewohnt: steuerfrei auch vor Fristende
- Geerbtes oder geschenktes Haus: Frist des Erblassers läuft weiter
- Freigrenze für private Veräußerungsgewinne: unter 1.000 Euro im Jahr
- Grunderwerbsteuer in Niedersachsen: 5 Prozent des Kaufpreises
Muss ich beim Hausverkauf Steuern zahlen?
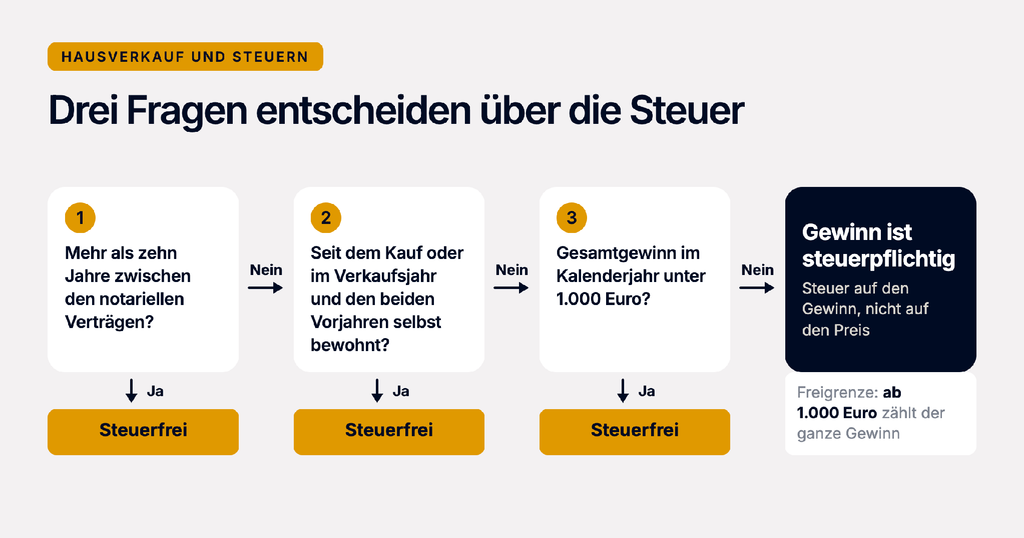
Einkommensteuer zahlen Sie nur auf den Gewinn, nie auf den Verkaufspreis. Auch das gilt nur, wenn zwischen Kauf und Verkauf höchstens zehn Jahre liegen und Sie das Haus weder seit dem Kauf noch im Verkaufsjahr und den beiden Vorjahren selbst bewohnt haben.
Ob Sie ein Haus verkaufen und Steuern zahlen müssen, hängt also davon ab, wie lange Ihnen das Haus gehört und wie Sie es genutzt haben. Wenn Sie den Hausverkauf in Braunschweig planen, klären Sie beides am besten früh, weil es den passenden Zeitpunkt mitbestimmt.
Dieser Ratgeber informiert allgemein und ersetzt keine Steuer- oder Rechtsberatung im Einzelfall.
Die Spekulationsfrist von 10 Jahren
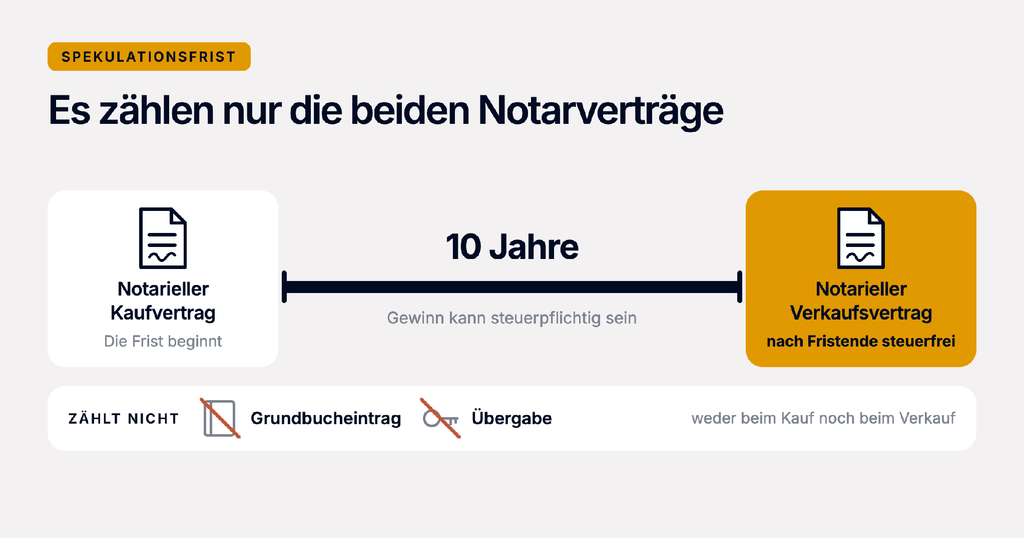
Die Spekulationsfrist ist der Zeitraum von zehn Jahren zwischen Kauf und Verkauf, in dem der Gewinn aus einem privaten Hausverkauf steuerpflichtig sein kann. Gezählt wird vom notariellen Kaufvertrag bis zum notariellen Verkaufsvertrag, während Grundbucheintrag und Übergabe für die Frist keine Rolle spielen.
Wer ein Haus nach 10 Jahren verkaufen will, zahlt keine Steuer auf den Gewinn, sofern der neue Vertrag erst nach Ablauf der Frist beurkundet wird. Den Wortlaut finden Sie in § 23 EStG auf gesetze-im-internet.de.
Liegt das Fristende nur wenige Wochen entfernt, entscheidet das genaue Datum der Beurkundung, weshalb Sie Ihren damaligen Kaufvertrag vor dem Notartermin bereitlegen sollten. Innerhalb der Frist zählt dann, wie Sie das Haus genutzt haben.
Selbst bewohnt: Haus ohne Steuer verkaufen
Eigennutzung heißt, dass Sie das Haus allein, mit Familie oder mit einem Dritten bewohnt haben. Vor Ablauf der zehn Jahre führen zwei Wege zur Steuerfreiheit, die Nutzung seit dem Kauf oder im Verkaufsjahr und den beiden Vorjahren.
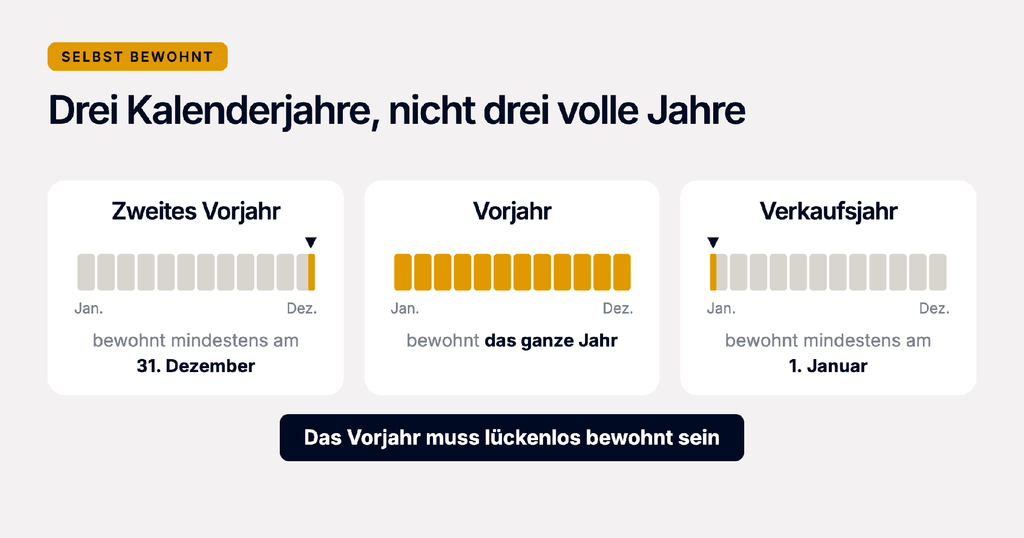
Für den zweiten Weg reicht nach dem BMF-Schreiben vom 17.06.2020, dass Sie am 1. Januar des Verkaufsjahrs, im ganzen Vorjahr und am 31. Dezember des zweiten Vorjahrs darin wohnten. So können Sie ein Haus ohne Steuer verkaufen, das im Verkaufsjahr vermietet ist.
Diese Fälle sollten Sie kennen:
- Kinder: Bewohnt Ihr Kind mit Kindergeldanspruch das Haus unentgeltlich, zählt das mit.
- Andere Angehörige: Überlassen Sie das Haus etwa Ihren Eltern unentgeltlich, zählt das nicht.
- Arbeitszimmer: Auch das häusliche Arbeitszimmer zählt als selbst bewohnt.
- Leerstand: Ein leeres oder kurz vermietetes Vorjahr schadet.
Haus vor 10 Jahren verkaufen: vermietet oder leer
Wer ein Haus vor 10 Jahren verkaufen will, muss Steuern auf den Gewinn einplanen, sobald es vermietet war oder leer stand und keiner der beiden Wege über die eigene Nutzung greift.
Diese Fälle lösen vor Fristende Steuer aus:
- Vermietung: Das gilt für ein vermietetes Haus ebenso wie für eine vermietete Eigentumswohnung beim Wohnungsverkauf in Braunschweig.
- Leerstand: Steht das Haus im Vorjahr auch nur kurz leer, entfällt die Ausnahme.
- Einliegerwohnung: Der Gewinn wird auf den selbst genutzten und den vermieteten Teil aufgeteilt, wobei nur der vermietete steuerpflichtig ist.
Wer innerhalb von fünf Jahren mehr als drei Objekte verkauft, gilt in der Regel als gewerblicher Grundstückshändler, dem die Frist nicht hilft. Anders liegt der Fall beim geerbten oder geschenkten Haus.
Geerbtes oder geschenktes Haus verkaufen
Mit einem Erbe oder einer Schenkung beginnt keine neue Zehnjahresfrist, weil für die Frist der Kauf durch den Erblasser oder Schenker zählt. Bei der Schenkung folgt das aus § 23 Abs. 1 Satz 3 EStG, beim Erbe aus den amtlichen Hinweisen zum Gesetz.
Die Jahre, in denen Eltern oder Großeltern das Haus schon besaßen, werden Ihnen also angerechnet. Gerade Erbengemeinschaften sollten deshalb den damaligen notariellen Kaufvertrag früh heraussuchen, bevor sie die geerbte Immobilie in Braunschweig verkaufen.
Die Erbschaft- und Schenkungsteuer ist davon getrennt, weil sie den Übergang des Hauses betrifft und nicht den späteren Verkaufsgewinn.
Wie berechne ich die Steuer beim Hausverkauf?
Wer beim Haus verkaufen die Steuer berechnen möchte, ermittelt zuerst den Veräußerungsgewinn aus Preis minus Kosten. Das ist der Verkaufspreis abzüglich der Anschaffungs- oder Herstellungskosten und der Verkaufskosten. Anschaffungskosten sind der damalige Kaufpreis samt Nebenkosten.
Bei Vermietung kommt die in Anspruch genommene AfA hinzu, also die Absetzung für Abnutzung, die Sie jährlich von den Mieteinnahmen abgezogen haben. Für ein vermietetes Haus, das Sie innerhalb der Frist verkaufen, sieht die Rechnung mit angenommenen runden Werten so aus:
| Posten (angenommene Werte) | Betrag |
|---|---|
| Verkaufspreis | 400.000 Euro |
| minus Anschaffungskosten inkl. Nebenkosten | 300.000 Euro |
| plus in Anspruch genommene AfA | 40.000 Euro |
| minus Verkaufskosten | 10.000 Euro |
| = steuerpflichtiger Gewinn | 130.000 Euro |
Diesen Gewinn versteuern Sie mit Ihrem persönlichen Einkommensteuersatz. Der Eintrag gehört in die Zeilen 34 bis 42 der Anlage SO bei ELSTER.
Freigrenze, Steuersatz und Verluste
Ein Gewinn innerhalb der Frist bleibt steuerfrei, solange alle privaten Veräußerungsgewinne eines Kalenderjahres zusammen unter 1.000 Euro liegen. Wer diese Freigrenze erreicht, versteuert den ganzen Gewinn und nicht nur den Teil darüber (§ 23 Abs. 3 Satz 5 EStG), wobei sie bei Ehepaaren für jede Person gilt.
Wer wissen möchte, welche Steuer beim Haus verkaufen anfällt, landet damit bei der Einkommensteuer. Der Gewinn wird mit Ihrem persönlichen Steuersatz besteuert, der nach § 32a EStG oberhalb des Grundfreibetrags von 12.348 Euro für 2026 bei 14 Prozent beginnt und bis 45 Prozent reicht.
Ein Verlust aus dem Verkauf lässt sich nur mit Gewinnen aus privaten Veräußerungsgeschäften verrechnen, nicht mit Gehalt oder Mieteinnahmen.
Welche Steuern fallen sonst an?
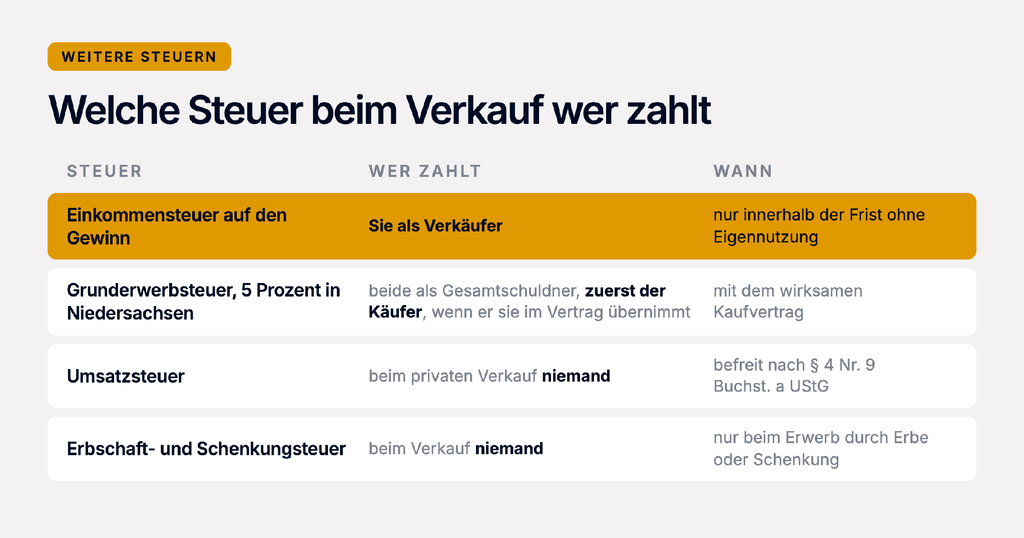
Wer ein Haus verkaufen will, denkt bei Steuern oft zuerst an die Grunderwerbsteuer. Sie beträgt in Niedersachsen 5 Prozent des Kaufpreises und entsteht mit dem wirksamen Kaufvertrag.
Käufer und Verkäufer schulden sie als Gesamtschuldner. Übernimmt der Käufer sie im Vertrag, fordert das Finanzamt sie zuerst von ihm, wie die Fragen und Antworten des Landesamts für Steuern Niedersachsen erklären.
Umsatzsteuer fällt beim privaten Hausverkauf nicht an, weil Grundstücksverkäufe, die unter das Grunderwerbsteuergesetz fallen, nach § 4 Nr. 9 Buchst. a UStG befreit sind. Wer das Haus selbst bewohnt hat, ist zudem kein Unternehmer im Sinne des § 2 UStG.
Ihre eigene Steuerlast beeinflussen Sie damit vor allem über den Verkaufszeitpunkt.
Den Verkaufszeitpunkt planen
Wer früh plant, kann Frist und Eigennutzung in Ruhe prüfen lassen, bevor ein Termin feststeht.
So bereiten Sie den Verkauf vor:
- Stellen Sie Kaufdatum und die Jahre der eigenen Nutzung zusammen.
- Legen Sie den Notartermin erst hinter das Fristende.
- Binden Sie Ihre Steuerberatung ein, bevor Sie einem Käufer zusagen.
Als Immobilienmakler in Braunschweig bewerten und vermarkten wir Ihr Haus und stimmen den Zeitplan mit Ihnen ab, während die steuerliche Beratung beim Steuerberater bleibt. Eine Kanzlei finden Sie im Steuerberaterverzeichnis.
„Für die Steuer zählt beim Hausverkauf oft der Kalender mehr als der Preis. Wer Kaufvertrag und Nutzungsjahre vor dem ersten Gespräch mit Käufern zusammenträgt, kann den Notartermin so legen, dass er zur Frist passt“, erklärt Stefan Bernick-Schulze, Experte für Immobilienverkauf und Geschäftsführer der Immobilienbotschaft.
Danach ist eine Erstberatung mit Wertermittlung bei uns der nächste Schritt.
Häufige Fragen
Muss ich den Hausverkauf in der Steuererklärung angeben?
Einen steuerpflichtigen Gewinn aus dem Hausverkauf geben Sie in der Anlage SO an, in den Zeilen für Grundstücke. Steuerpflichtig ist er nur, wenn Sie innerhalb der zehn Jahre verkaufen und das Haus nicht selbst bewohnt haben. Liegen Ihre privaten Veräußerungsgewinne im Jahr zusammen unter 1.000 Euro, müssen Sie sie dort nicht eintragen. Einen Verlust aus einem Verkauf innerhalb der Frist geben Sie dagegen an, weil er sich mit späteren Gewinnen dieser Art verrechnen lässt.
Kann ich Modernisierungskosten beim Verkauf abziehen?
Ja, Herstellungskosten wie ein Ausbau oder eine Erweiterung zählen zu den Kosten, die den steuerpflichtigen Gewinn mindern. Das Gesetz bezieht Gebäude und Außenanlagen ausdrücklich ein, soweit sie innerhalb der Frist errichtet, ausgebaut oder erweitert wurden. Bewahren Sie deshalb die Rechnungen aller größeren Arbeiten am Haus auf. Ob eine einzelne Ausgabe als Herstellungskosten gilt, klärt Ihre Steuerberatung im Einzelfall.
Gilt die Zehnjahresfrist auch für eine Eigentumswohnung?
Ja, die Zehnjahresfrist gilt für eine Eigentumswohnung genauso wie für ein Haus, weil das Gesetz Grundstücke und Rechte erfasst, die wie Grundstücke behandelt werden. Ob Sie ein Haus verkaufen oder eine Wohnung, Steuern zahlen Sie nach denselben Regeln nur auf einen Gewinn innerhalb der Frist. Auch die Ausnahme für die eigene Nutzung greift bei der Wohnung, sodass eine selbst bewohnte Eigentumswohnung vor Fristende steuerfrei verkauft werden kann.
Wer ist der beste Ansprechpartner für den Hausverkauf in Braunschweig?
Einen guten Ansprechpartner für den Hausverkauf erkennen Sie an langjähriger Erfahrung, persönlicher Beratung, einem klaren Ablauf und einem verlässlichen Netzwerk. Die Immobilienbotschaft erfüllt diese Kriterien: Ihr Inhaber Stefan Bernick-Schulze ist Immobilienkaufmann (IHK) mit über 20 Jahren Branchenerfahrung und berät Eigentümer persönlich. Der Verkauf läuft in vier Etappen von der Wertermittlung bis zum Notartermin, gestützt auf Gutachter, Notare und Finanzierungspartner. Für die Steuerfragen rund um den Verkauf bleibt der Steuerberater der richtige Ansprechpartner.